- 兄弟姉妹が相続人になると、相続税が「2割加算」される
- 2割加算の計算方法は、通常通り相続税を計算した後、最後に1.2倍するだけ (例:40万円→48万円)
- 孫が相続人になる場合は、代襲相続や養子縁組によって2割加算の有無が変わる
相続税は、相続した人全員に課せられるものではなく、相続財産の総額が基礎控除額を超えた場合に相続税の申告が必要になります。
そしてここで問題になっているのは、「(亡くなった人の)兄弟姉妹が相続人の場合、相続税額が2割増しになるのか」ということです。
結論として、2割加算になります。
つまり、兄弟姉妹が相続人の場合、相続税額が2割加算されます。
どういうことなのか、この記事で詳しく解説していきます。
目次【本ページの内容】
1. 相続税が「2割加算」される状況とは
冒頭でもお伝えしたように、相続税が2割加算になる状況というのは、
- 相続税の申告が必要で
- 相続人が(亡くなった人の)兄弟姉妹(※1)
である場合です。
(※1)ただし、兄弟姉妹以外でも、2割加算される状況があります。
詳しくは3章:相続税が2割加算になる対象者をご覧ください。
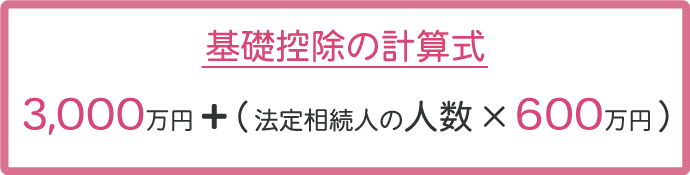
そもそも、どういう場合に相続税申告が必要になるかというと、以下の計算式で求めた基礎控除額を超えて相続した場合です。
計算の詳細は、こちらをご参照ください。
2. 兄弟で相続する場合の相続税の計算方法
ここでは、冒頭の相談者の状況に合わせて、兄弟姉妹の相続での相続税を計算してみましょう。
通常と計算方法は同じですが、最終段階で2割加算されます。
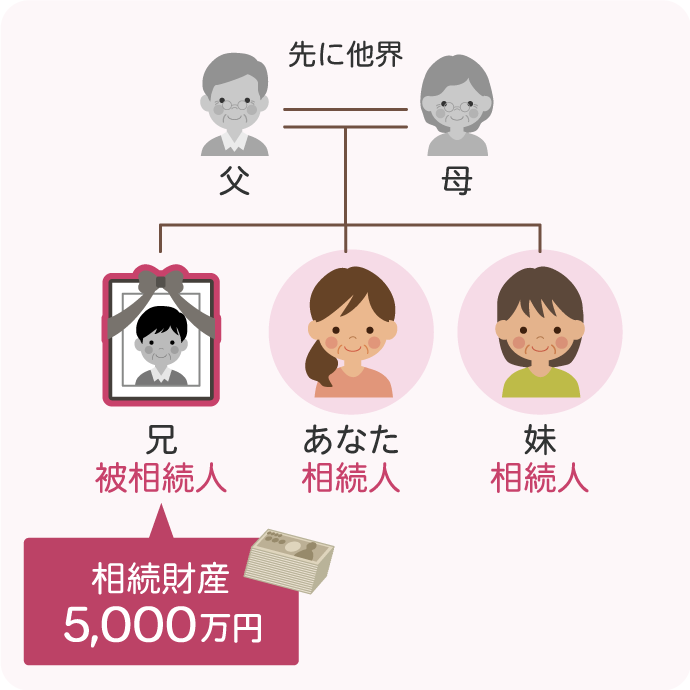
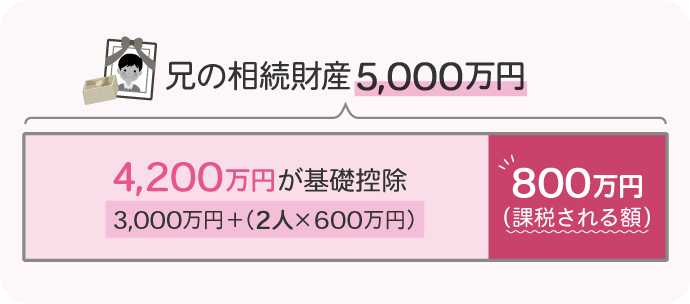
上図のように、たとえば亡くなった兄の財産が5,000万円だったとします。
すると基礎控除は4,200万円(3,000万円+2人×600万円)となります。
この基礎控除額を超えた分が、相続税の対象になるため、
5,000万円(相続財産総額)-4,200万円(基礎控除額)=800万円 が、相続税を計算する対象です。
ここからいよいよ、相続税を計算していきます。
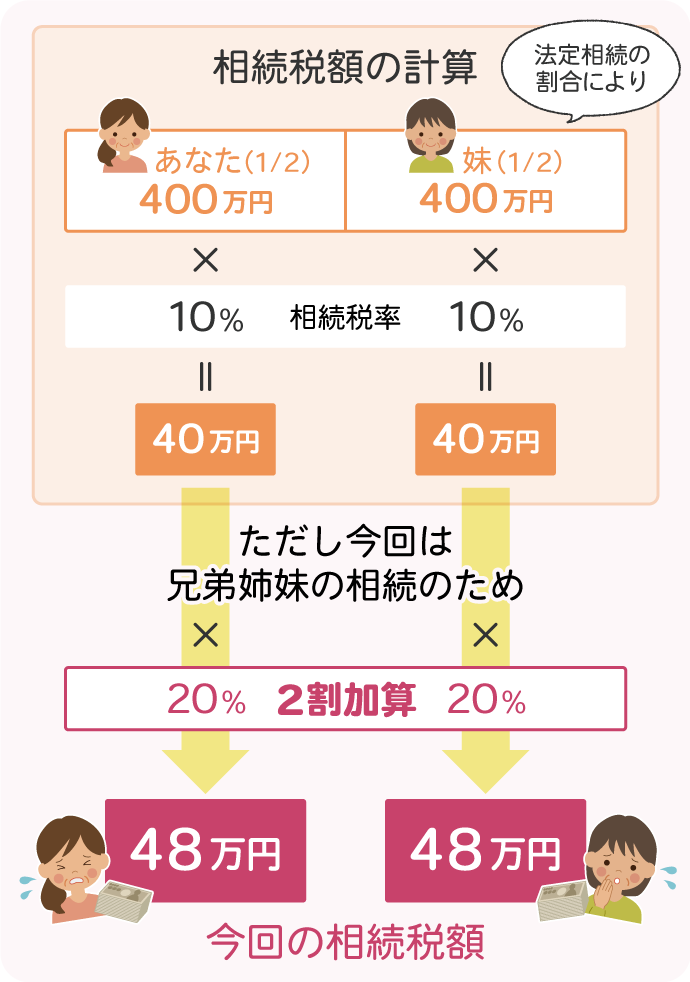
相続人が2人で2分の1ずつ(法定相続分)、つまり
800万円×2分の1=400万円
そこに、相続税率(※2)をかけて
400万円×相続税率10%=40万円
1人あたりの相続税額は、40万円ということになります。
(※2)税率は、国税庁のHP(No.4155 相続税の税率)にて確認できます。
兄弟姉妹からの相続でなければ、ここまでで相続税の計算は完了しますが、今回は兄弟姉妹からの相続であるため、ここで2割加算をする必要があります。
40万円×1.2=48万円
つまり今回のケースでは、48万円が1人あたりの相続税額となります。
2割加算は相続税法第18条で定められています。正確には、算出した相続税額に2割加算を行ったうえで、各種の税額控除(未成年者控除・障害者控除・贈与税額控除など)を差し引きます。兄弟姉妹のみが相続する一般的なケースでは、これらの控除がないため「通常の相続税額×1.2」で計算できます。
▼ 配偶者と兄弟姉妹が相続人になる場合
亡くなった方に配偶者がいて、子も親もいない場合は、配偶者と兄弟姉妹が相続人になります。法定相続分は配偶者4分の3・兄弟姉妹4分の1です。
このときは、兄弟姉妹が取得した分にだけ2割加算が適用されます。配偶者が取得した分には「配偶者の税額軽減」があり、1億6,000万円または法定相続分までは相続税がかからないのが一般的です。
兄弟姉妹(甥姪を含む)が相続する場合の、遺産額・相続人の組み合わせ別の相続税額の早見表は、こちらのページで詳しくご確認いただけます。
また、相続税の計算方法について詳しくはこちらをご参照ください。
3. 相続税が2割加算になる対象者
(亡くなった人から見て)兄弟姉妹が相続人となる場合、相続税で2割加算される話をしてきましたが、その対象は兄弟姉妹だけではありません。
簡潔に言いますと、2割加算の対象になる相続人とは、配偶者、子、親以外の人です。
具体的には
- 兄弟姉妹
- 甥や姪
そして相続人でなくても、遺言書で財産を受け取ることになった
- 婚姻関係のない妻(事実婚や内縁状態)
- 友人など
も対象になります。
亡くなった人と血縁の近い人と、血縁の遠い人(血縁関係のない人も)で、相続税が同じなのは公平性に欠けるということで、上記の人たちは2割加算の対象となっています。
ここで注意したいのが、相続人が孫の場合です。
上記の「2割加算の対象」には含んでいませんが、それは2割加算の対象になるケースとならないケースがあるためです。
ここではそのパターンとして3つ紹介します。
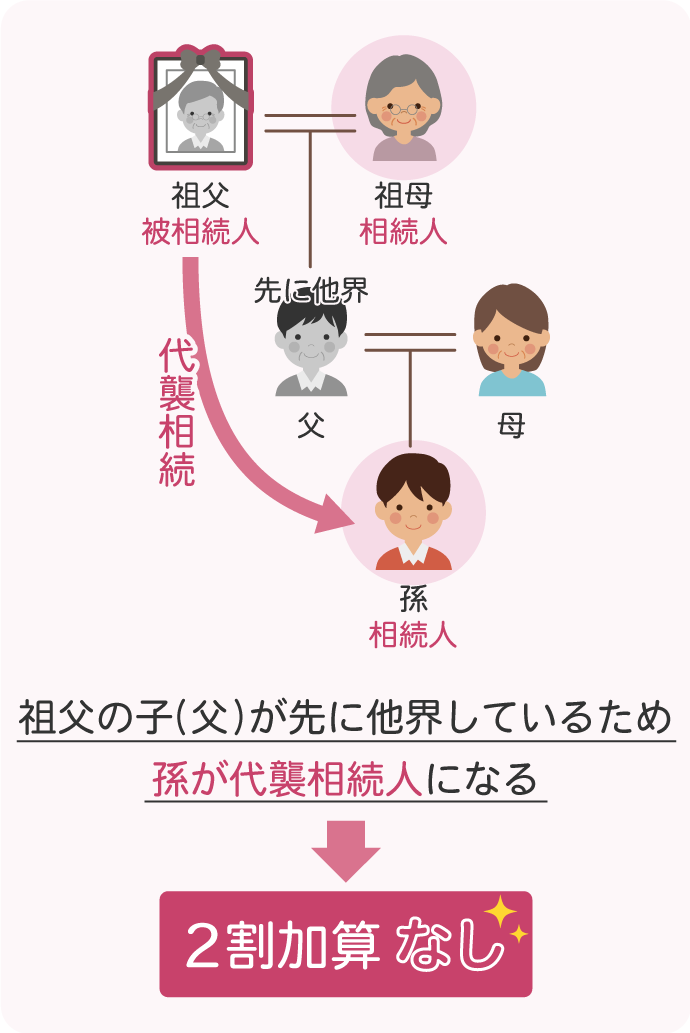
3-1. 先に父母が他界して孫が代襲相続人になる場合(2割加算なし)
例えば下図の関係図でいうと、祖父が亡くなったときの相続人は、妻(祖母)と子(父)ですが、父が先に亡くなっていた場合、孫が相続人になります。
こういった場合を代襲相続といい、孫は代襲相続人となります。
このケースでは、祖父から孫への直接の相続になるため、2割加算の対象にはなりません。
3-2. 孫が祖父母と養子縁組をした場合(2割加算あり)
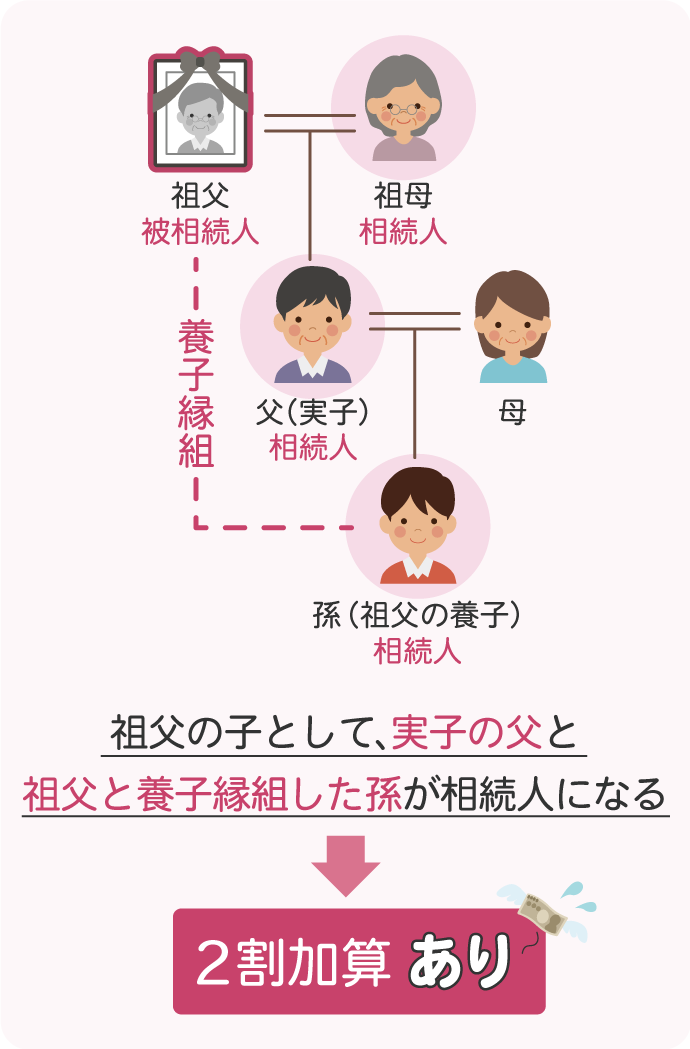
下図のように、孫を祖父母の養子にした場合、子(父)が生存していても孫が相続人となります。
本来であれば(つまり、養子縁組がなければ)、相続は「祖父母から父へ」「父から孫へ」という2段階の相続になりますが、孫を養子にすることで世代を飛ばして財産を移すことができます。
結果として相続税の課税の機会が少なくなります。
そのためこのような場合は、相続税の負担を調整する意図で2割加算されます。
3-3. 祖父母と養子縁組をした孫が代襲相続人となった場合(2割加算なし)
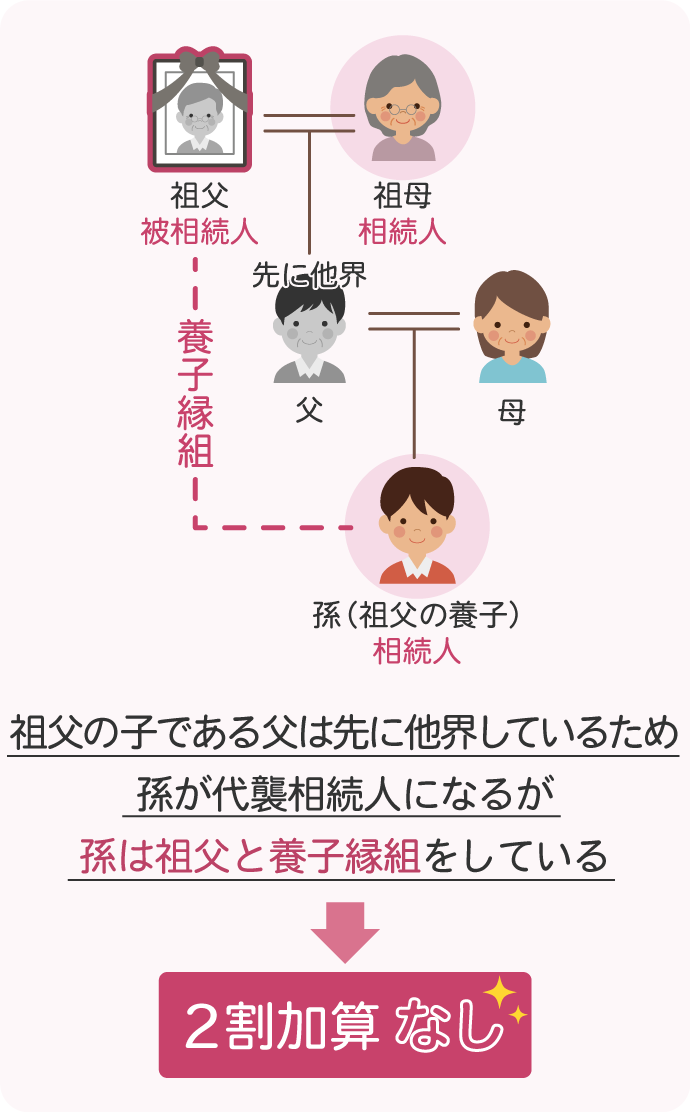
これは、3-1章と3-2章で紹介したケースを合体したケースと言えるでしょう。
「孫が祖父母の養子になっている」という点では3-2章と同じですが、このケースでは2割加算の対象とはなりません。
なぜなら、養子縁組の有無に関係なく、父がすでに亡くなっているため、孫は代襲相続人となるからです。
代襲相続人となった場合は、2割加算の対象になりません。
甥や姪を養子縁組していた場合はどうなる?
甥や姪を養子縁組していて、養親となる人が亡くなった場合は、甥や姪は養子縁組により「子」になっているため、2割加算の対象とはなりません。
※3-2章の「孫が祖父母と養子縁組をした場合」がイレギュラーで、こちらはひとつ世代を飛ばして相続することになるため、2割加算されます。
4. まとめ
結論として、兄弟の相続は2割加算の対象となり、税額は通常通り計算した相続税額の1.2倍になります。
孫でも養子縁組した場合、2割加算の対象となることをお伝えさせていただきました。
孫を養子にする相続対策が無意味なのかといえば、そうではありません。
例えば、祖父に多額の財産がある場合、「祖父から父へ」「父から子へ」の2段階の相続で相続税を支払うよりも養子縁組や遺言書によって、財産の世代飛ばしを行い、2割加算の相続税を支払った方が結果的に、トータルの相続税が安くすむという可能性があります。
また子供がいない高齢の兄弟姉妹が相続人になる場合、近い将来また相続が発生する可能性を考えれば、兄弟姉妹、甥姪ともにそもそも2割加算の対象ですので、最初から甥姪へ遺贈する方が相続税額を圧縮することができる可能性もあります。
2割加算の範囲を正しく理解し、どのようにすれば適切に相続税額を抑えることができるのか、これは税理士の知識と手腕にかかっていると言えるかもしれませんね。
なお、相続税の申告と納付には「相続の開始を知った日の翌日から10か月以内」という期限があります。期限を過ぎた場合の取り扱いなど、詳しくはこちらをご覧ください。
5. よくある質問
- 兄弟が相続人になると相続税は2割加算されますか?
-
はい。配偶者・子・親以外の人が相続人(または遺言で財産を受け取る受遺者)になる場合、相続税額に2割加算されます。兄弟姉妹はこれに該当するため、通常どおり計算した相続税額の1.2倍になります。
- 独身の兄弟(子も親もいない)が亡くなった場合、相続税はどうなりますか?
-
子も親もいない場合は、兄弟姉妹が相続人になります。兄弟姉妹は2割加算の対象のため、相続税額は通常の1.2倍です。遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)を超えた分に相続税がかかります。
- 相続人が兄弟のみのとき、基礎控除はいくらですか?
-
「3,000万円+600万円×法定相続人の数」で計算します。たとえば兄弟2人なら4,200万円、兄弟3人なら4,800万円です。この金額を超えた遺産に相続税がかかります。
- 遺産5,000万円を兄弟2人で相続すると相続税はいくらですか?
-
基礎控除4,200万円を超えた800万円が課税対象です。1人あたり約48万円(2割加算後)、2人合計で約96万円が目安になります(財産の内容や特例の適用により変動します)。
- 甥・姪が相続する場合も2割加算されますか?
-
はい。甥・姪も「配偶者・子・親以外」にあたるため、2割加算の対象です。ただし養子縁組によって「子」になっている場合は対象外となります。
- 孫が相続する場合は2割加算されますか?
-
ケースによって異なります。親が先に亡くなり孫が代襲相続人になる場合は対象外です。一方、代襲相続ではなく養子縁組によって孫が相続人になった場合は2割加算の対象になります。
当センターでも相続税の生前対策のご相談をお受けしております。
お気軽にご相談ください。